文/创小二
出品/中创财经
股市跌得水银泻地,楼市这个大块头,却正在慢吞吞从深渊里爬起来。
这句开场听起来像玄学,但数据摆在那儿。先记住一个常识:世界上没有只涨不跌的资产,也没有只跌不涨的资产。拐点往往出现在所有人都不信、或所有人都信的时候。
现在的楼市,正处在 "很多人还不信" 的阶段。而信号,已经实实在在出现了。
一线城市二手房,先涨起来了
先看最硬的信号 —— 价格。
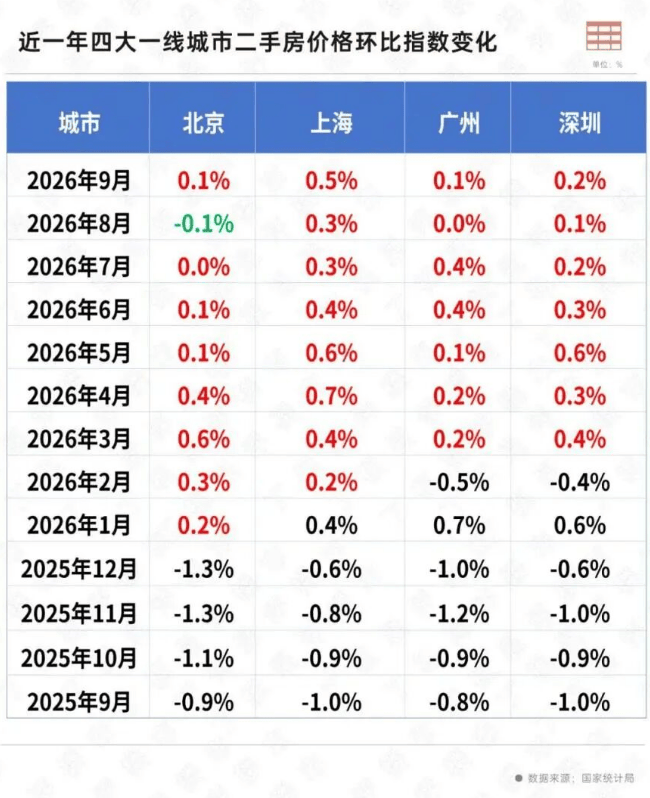
10 月 19 日,国家统计局 70 城数据显示,四座一线城市的二手房价格,已经出现趋势性上涨。 按克而瑞的统计,从 3 月份开始,一线城市二手房就开启环比上涨,到 9 月,除了北京 8 月份破过一次功,其他月份全线在涨。
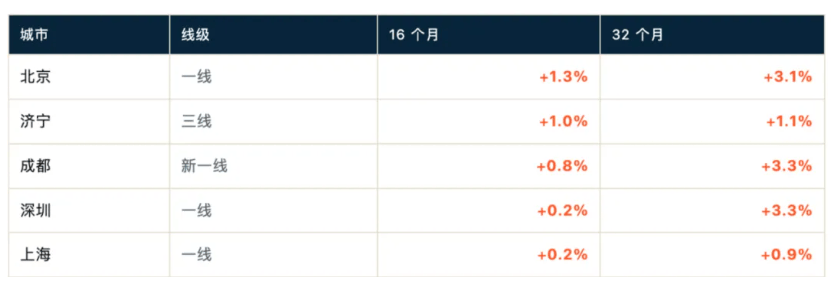
上海涨得最久,从 1 月到现在连续 9 个月环比上涨,深圳、广州各 7 个月。 环比涨的月份攒够了,就会反映到同比上:2026 年 9 月,上海成为 70 城里二手房最先同比转正的,距上次同比转正已过去 32 个月。 而且上海是唯一一个新房、二手房都在涨的城市。
别小看二手房,它才是市场温度计。二手房在头部城市成交占比多在五成,上海甚至高达八成—— 买卖双方用真金白银投票,比售楼处广告可靠多了。
全国二手房整体也在向好:截至 9 月,全国二手房签约面积同比增长 10.7%,连续三个月加速(7 月 10.2%、8 月 10.6%)。
新房也在触底:15 个月来均价首涨
新房这边,同样有触底迹象。
9 月,全国环比上涨的城市有 17 座,比 8 月多 2 座,为年内第二高;上海(+2.8%)、杭州(+1.8%)、大连(+0.8%)、沈阳(+0.5%)、合肥(+0.4%)5 座城市同比转正,数量是年内最多。

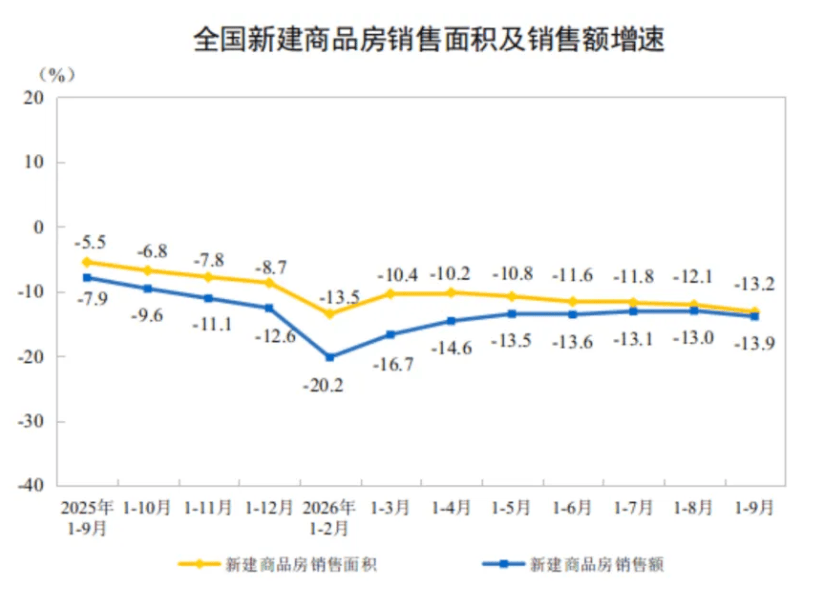
最关键的一条:据易居研究院,9 月全国新建住宅均价同比上涨 0.2%,这是 15 个月来第一次转涨,最新均价 10072 元 / 平方米。此前我们反复说,随着新房供给下滑,销售额和销售面积两条曲线正快速拟合 —— 意味着价格跌幅在持续收窄。现在,收窄到转正了。
个人体感可能有差异,但数据层面的变化,是实打实的。
筹码结构:卖盘收敛,买盘浮现
再看一个更本质的东西 —— 筹码结构。
现在的 A 股正经历筹码大清洗,机构和散户都堵在门口想往外跑。楼市刚好相反:最差的时候可能已经过去了,卖盘在收敛,买盘在浮现。
以上海为例。前三季度,上海二手房网签 19.2 万套,同比增长 15.5%;从 2 月起连续 7 个月同比上涨,三季度每个月都创 5 年同期新高。截至 10 月 20 日,10 月又成交 1.41 万套,同比大增 37.9%。 卖盘这边更说明问题:年初上海挂牌量还有 34 万套,现在降到 28.8 万套,近 20% 的抛压消失了。
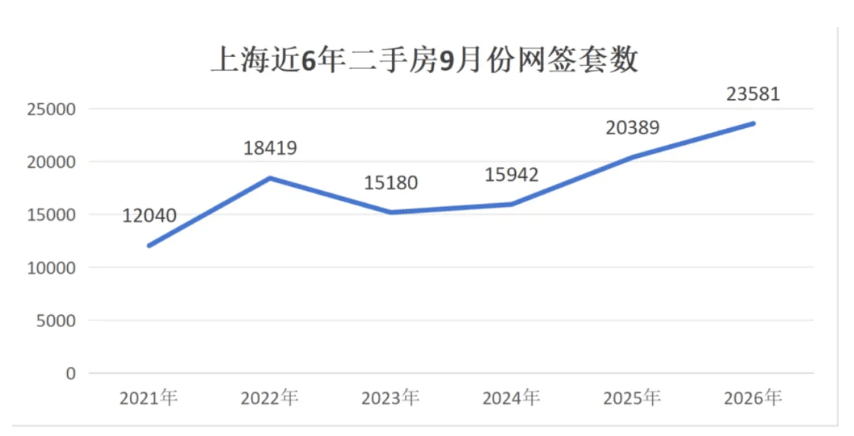
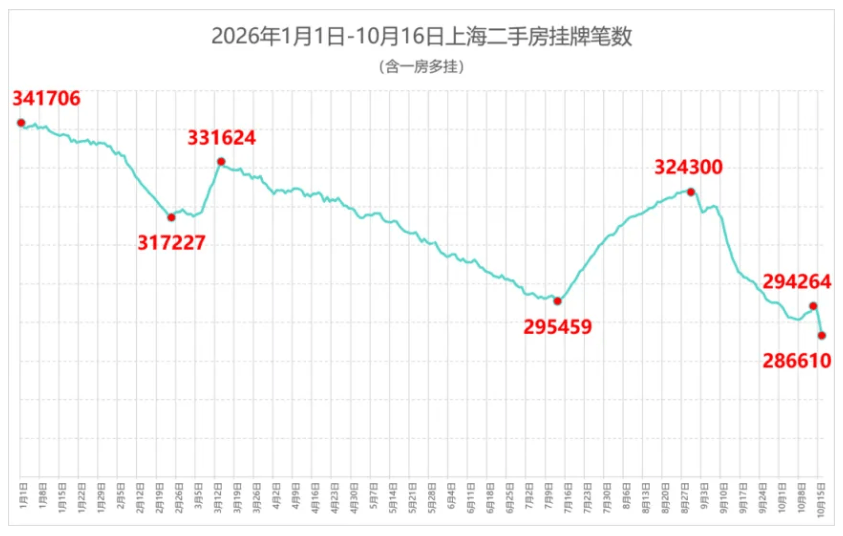
其他一线也类似。北京前三季度二手住宅网签 137229 套、同比增长 5.1%,规模是 2022 年以来同期最高;深圳前 9 个月二手成交 5.3 万套,全年有望创 2021 年以来新高;广州稍弱,但 10 月到 19 日成交 5774 套、同比涨 25%。
贴息政策,效果超预期
这波回暖,和 8 月底以来的政策利好密不可分,尤其 9 月 29 日的贴息政策,看来有超预期效果。
9 月 29 日,财政部等三部委联合通知:首套房贴息,条件是建筑面积不超过 120 平米、总价不超过 150 万,符合条件的家庭享受年化 1% 的财政贴息,期限 5 年。
以前我们判断,头部城市房子总价太高,难从贴息受益。结果深圳先炸了:10 月 1-19 日,深圳总价 150 万以内的二手房成交占比 21.5%,比 9 月提升 1.3 个百分点;其中 10 月第二周,贴息房网签量环比大涨 26%,拉得整个深圳二手房创下近 5 个月周度新高。 而深圳还是四城里符合贴息比例最低的 —— 它都动了,其他城市只会更好。
配套数据也印证:三季度,北京、上海 200 万以下住房成交占比分别提高 3% 和 5%,升到总成交的 51.3% 和 47.1%。 贴息政策,正在真实地发力。
更大的变局:新房供给,要不够了
还有个容易被忽略的变量,藏在供给端。
高盛 10 月 21 日的报告指出,18 座头部城市里,2026 年上半年有近一半项目没按计划开工,2024 年前拿地但没开工的,已占总库存三分之一以上。 这意味着,2026 年底全国未售住宅库存看似有 65 亿平方米,但其中 34% 是无效供给;如果这些项目持续卡住,到 2035 年这个比例会升到 84%—— 表观 18 万亿的待售货值,实际只有 2.9 万亿。
新房市场,正酝酿一场供给侧的变局。高盛预测,一线城市在 2028 年前、甚至更早就会出现明显的新房匮乏,上海、深圳的新房可能提前加速上涨,到 2028 年累计涨 20%。
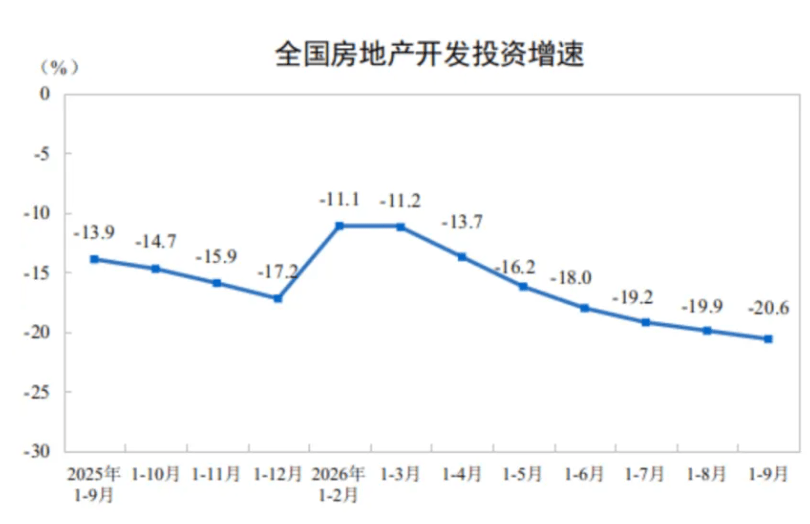
这里要给多数人纠个偏:别把 "开发投资增速下滑" 当成楼市继续下挫的铁证,那是典型的顺周期思维。 任何产业在下行周期都得面对投资下滑,想快速出清,投资下滑得越快越好;最怕的是产业已经下滑、投资还在加速,所有人卷了又卷。从这个角度,房地产反而站在了一个比多数制造业更有利的周期节点上。
回暖不止北上广深:徐州、大连悄悄走强
更值得注意的,是回暖从一线漫到了二线。
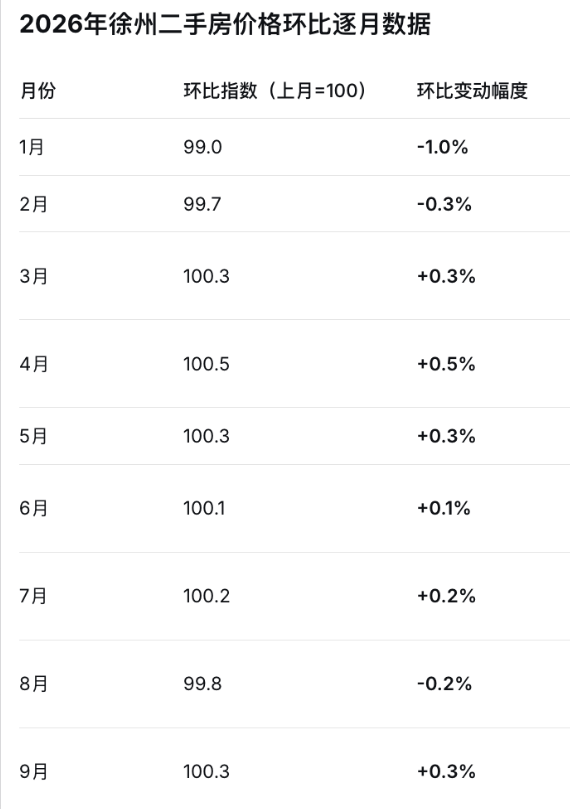
徐州:9 月新房价格环比涨 0.4%,全国第一;二手房环比涨 0.3%,仅次上海排第二。 新房同比从年初的 - 5.5% 收窄到 - 2.3%,二手房同比跌幅只剩 2.9%(年初是 10%)。而徐州 120 万以内的住房占比高达 82%—— 这意味着它面对贴息、刚需,后手十足。
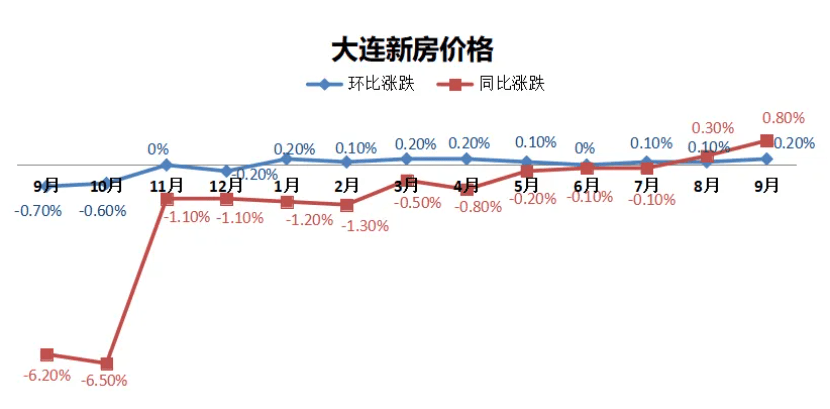
大连:东北头牌,不吭不哈就企稳了。 新房价格自 2022 年 5 月连跌了 51 个月,惯性巨大,可今年 9 个月里有 8 个月在涨,8 月同比转正、9 月涨幅扩到 0.8%—— 能在 51 个月下跌后连续上涨,说明颓势真扭转了。二手房也从年初跌超 5%,收窄到 9 月不到 2%。
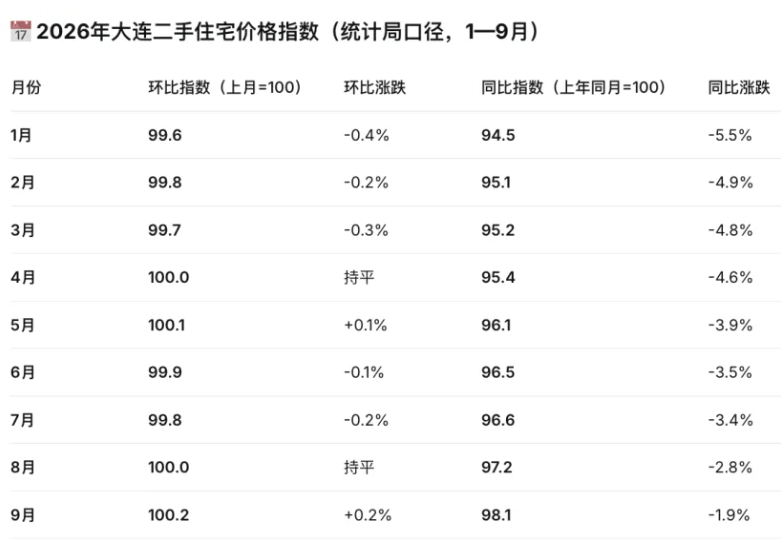
头部城市成交涨、挂牌跌,二线也在逐月走强。过去楼市上涨常是脉冲式的、难持久,但 2026 年不一样 ——越来越多的城市在连续逐月走强,这或许说明,结构性底部已经显现。
别拿中国楼市对标美国
当然,也有人泼冷水。中泰国际就不认同 "筑底" 说法,理由是人口老龄化、出生减少、城镇化放缓、居民缩表这些趋势没改善;它认为中国居民资产负债表 2021 年才收缩 5 年,对标美国 2008 年后的进程,还差十几年 —— 也就是说,中国居民的 "缩表" 才刚开始。
借鉴有道理,但别急着套。就像 A 股,天天对标美股,从来对不上号。
即便是美国,缩表也不等于房价一直跌。 美国房价自 2012 年触底后,几乎没再大幅调整,一路爬到现在;房贷利率都破 7% 了,美国媒体还在问 "房价到底何时跌"——Redfin 数据显示,美国楼市活跃买家是 2013 年以来最低,卖家比买家多出 63%,照理早该跌了,可 9 月成屋中位数还创下连续 39 个月增长。为什么?因为开发商同样面临高利率高成本,新房供给也在收缩。
每个国家都有属于自己的节奏和周期,有些反映在数据里,有些藏在文化和预期里。
现在唯一能看清的是:无论中国还是世界,市场都只会越来越结构化,普适性的上涨再也看不到了 —— 股市如此,楼市亦如此。
对普通人来说,这波楼市信号的真正含义是:别再指望 "普涨",但也要看清,那些供给在收缩、人口在流入、产业在集聚的头部和强二线城市,它们的底部,可能比你想的来得更早。 拐点往往在没人信的时候到来,这一次,至少数据已经在说话。
(免责声明:本文为公开资料的客观分析,不构成投资建议,请勿以此作为投资依据。)