片仔癀5年换了4个董事长,可"神药"卖不动,换谁都救不了
"药中茅台"片仔癀,又双叒换帅了。
10月13日晚,片仔癀公告:董事长、法定代表人林志辉因工作调整辞职,辞去董事长、董事及相关专门委员会委员职务,离任后不再担任公司任何职务。新董事长人选没同步公布,只留了一句"按法定程序尽快完成选聘"。
一算账就明白:这已经是片仔癀2021年以来第四次换董事长。
五年四换,最短的一任只干了8个月。管理层换来换去,换不掉的是"神药"的麻烦——2025年上市以来首次双降,2026年上半年还在跌,终端甚至出现了价格倒挂。当第二增长曲线迟迟长不出来,大家不禁要问:这家公司到底怎么了?
五年四换,董事长像流水
先捋一捋这四年换了几任掌门。
2021年4月,掌舵多年的刘建顺(在位16年)因身体原因提前退休,潘杰接任。可才8个月,2021年12月,潘杰就因工作调整辞任——不过人没走远,去片仔癀控股股东九龙江集团当董事长。
2023年7月,从漳州国资委调来的林纬奇,上任19个月后同样因"工作调整"离任。片仔癀当年专门感谢过潘杰"做出的卓越贡献",但对林纬奇的离职,没有类似表述。林纬奇离任后,由时任漳州市纪委常委、市监委委员的林志辉接棒。这次(2026年10月),林志辉干到约3年2个月,也走了。
算下来:16年、8个月、19个月、3年2个月。五年四换,最长的接棒不过3年多。
不只是董事长。2022年6-7月,董事林柳强,董事兼董秘、副总陈纪鹏,三名监事洪东明、何建国、吴小华,总工程师洪绯,总审计师吴坤洪,相继辞职,原因清一色是"工作调整"。管理层的"大换血",在更早的时候就开始了。
最近一年也没消停:今年7月,总经理黄进明到退休年龄离任;9月,施艺雄接任总经理——他此前是漳州金盾城市服务集团董事长,履历几乎全在漳州市属国企体系;今年4月,证券事务代表叶青辞任,杨雪娇接任;更早,施艺雄2025年11月辞去董秘,何炜接手。
频繁换将,到底伤不伤经营?业内看法并不一致。香颂资本董事沈萌认为,片仔癀是国有绝对控股上市公司,董监高按国企高管选聘制度来,甚至可以跨行业委派,与一线经营关系不紧,频繁换人未必真影响经营。但北中医战研院岐黄法商研究中心主任、医药卫生法学教授邓勇则提醒:董监高是公司治理的基础,频繁人事变动增加不确定性,对公司有一定影响。
高管换得勤,真问题却不在"换人"。
"药中茅台",是怎么炼成的
要理解片仔癀今天,得先看它当年有多风光。
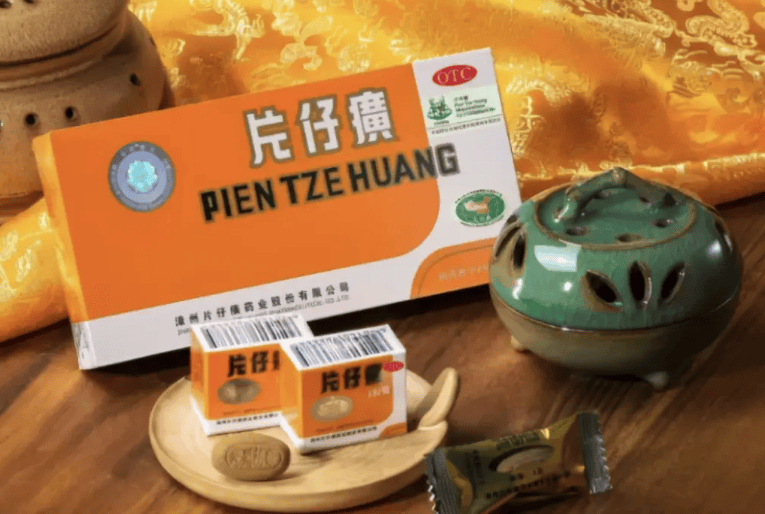
片仔癀由1956年成立的漳州制药厂改制而来,2003年在上交所上市。核心产品源于明朝末年,是国家中药保护品种,传统制作技艺入选国家级非遗名录。在消费市场上,它的功效传说几乎到了"包治百病"的地步——清热解毒、消肿止痛、解酒护肝之外,甚至还有治阳痿肾虚、抗癌延寿的说法。
"神药"光环加上常年高价,让片仔癀带上了礼品属性。产业分析师朱丹蓬点破:片仔癀突然紧俏,与炒作不无关系,尤其在东南沿海,不少消费者认定它有保健功效。
炒作撑起的是什么?看一组数字。2018年至2023年,片仔癀股价从48.96元涨到最高490.67元。2021年,市值一度逼近3000亿元,坐上A股市值最高中药股的位置。
这就是"中药快消三剑客"里的独特生态:2022年,白云山营收707.88亿元、云南白药364.88亿元、片仔癀只有86.94亿元——营收垫底的片仔癀,市值却是第一(当时1692亿元),白云山营收最高,市值反而只有516亿元,云南白药967亿元。市盈率更是夸张:片仔癀历史最高曾到167倍,而白云山当时只有7.15倍、云南白药17.36倍。
股价靠什么撑?提价。西南证券研报梳理过三次提价周期:
第一波2005-2008年,2005年出厂价、零售价各提5元,当年营收增65.22%、净利增106.82%;第二波2011-2014年,零售价分别提60元、20元,四年净利增速分别为31.29%、36.75%、23.31%、2.11%;第三波2016-2020年,零售价从530元/粒一路调到590元/粒,2017年那波提价后,营收增60.85%、净利增50.53%。
2004年到2023年,片仔癀前前后后提价20次,从325元/粒涨到760元/粒。2021年最疯狂时,零售端被炒到1600元/粒,一锭难求。
价格居高不下还有个现实原因:原材料稀缺。配方里的麝香、牛黄、蛇胆、三七,其中麝香、蛇胆属于名贵中药材,要拿国家林业部门的行政许可才能采购,采购价随行就市。
涨价,从来不是万能药
可涨价也有尽头。
2022年是林纬奇接手的第一年,营收86.94亿元,增长8.38%;净利24.72亿元,增长1.66%——营收增速首次跌破10%,创近五年最低;不足2%的净利增速,是2010年以来最慢的。当时医药制造业、医药流通、化妆品的毛利率,还都出现下滑。
2023年一季度,片仔癀营收26.30亿元、增11.98%,净利7.697亿元、增11.66%,虽是双位数增长,却是2016年以来增速最低的一季。
片仔癀自己也不是没想过退路。今年(2026年)5月的涨价公告里,它表达过对提价的"惶恐"——价格上调可能让系列产品销量发生变化。涨价拉高了利润,也把"越涨越有人抢"的预期透支得差不多了。
四川天府健康产业研究院专家孟立联看得更直白:片仔癀被炒出天价,是过分夸功效、资本追逐、原材料稀缺三股力一起推的。这种非正常现象不会持久,等功效被纠正,市场容量会急剧下降,资本也会加速逃离。
"神药",现在卖不动了
预言正在兑现。
2025年,片仔癀营收90.01亿元,下滑16.56%;归母净利润21.59亿元,下滑27.49%——上市以来头一次双降。2026年上半年颓势没停:营收45.73亿元,下滑14.98%;净利10.93亿元,下滑24.22%。
拖后腿的正是"命根子"肝病用药。2026年上半年,它贡献营收23.48亿元,同比下滑18.92%。
最扎心的是价格倒挂:出厂价提到760元/粒,可如今在一些电商平台上,片仔癀锭剂售价甚至低于760元/粒。曾经越炒越高的"信仰",现在连出厂价都守不住了。
成本端倒是在松绑。天然牛黄价格从2025年初高点约165万元/公斤,回落到当前52万元/公斤左右,降幅接近70%。原材料便宜了,2026年上半年肝病用药毛利率回升到62.77%,比上年增加1.27个百分点。但收入照样往下掉——问题出在需求端,不在成本端。
股价也撑不住了。2022年以来片仔癀持续走低,2026年10月14日报收121.86元/股,市值735.2亿元,较最高点缩水超过2000亿元。今年1月,控股股东九龙江集团出手"护盘",拟增持3亿~5亿元,4月末完成,累计增持317.13万股、金额5亿元。可护盘护的是股价,护不出销量。
第二增长曲线,还没长出来
"神药"卖不动,片仔癀想找新出路,往消费品、化妆品、创新药使劲,目前看效果有限。
化妆品2026年上半年营收3.10亿元,同比下降3.25%,只占总收入的6.77%,毛利率也从61.45%降到58.16%——盘子小,还在缩水。
创新药是更远的棋。公司在推进19个在研新药项目:6个中药创新药、6个古代经典名方、6个化学药创新药、1个生物药创新药。阵容看着不小,可从在研到上市再到放量,隔着好几年和无数变量,远水救不了近火。
结语
医药人士早就提醒过:短期看,涨价可能带来业绩增长,但并非长久之计;频繁的人事变动,还可能影响公司发展潜力。
片仔癀今天的样子,几乎每一环都被说中了。
五年四换帅,换的是人,换不掉的是三道硬题:核心产品增长见顶、价格倒挂透支预期、第二增长曲线还没起来。市场看得很清楚——2025年那份双降的年报、一再缩水的市值、终端的倒挂,才是它真正要回答的问题。
新董事长谁来当,市场都在看。但看完这四年,大家更想问的是:换谁来,能把"药中茅台"重新拉回高增长的轨道?
(本文数据来源于公开统计数据及公开媒体报道,不构成消费建议。)
文/乐乐
出品/中创财经