文/创小二
出品/中创财经
最近,一批公司排队冲向港交所,卖点出奇地一致 —— 都在 "卖 Token"。
9 月 29 日,AI 基础设施服务商九章云极递表,喊出 "智算新云第一股";6 月底,AI 推理服务商硅基流动已经先一步递表;10 月初,无问芯穹被曝出秘密递表港交所,紧接着 10 月 12 日宣布完成 23 亿元 C 轮融资,累计融资 43 亿元,号称创下中国 AI 原生基础设施赛道新高。
听着很性感。先看一组数字:国家数据局数据,我国日均 Token 调用量,从 2024 年初约 1000 亿,飙到 2025 年底的 100 万亿,2026 年 3 月突破 140 万亿。 两年多涨了 1000 多倍,光 2026 年前三个月就涨了 40% 以上。
可热闹归热闹,翻开这些公司的财报,会发现一个让人犯嘀咕的事:调用量涨得猛,公司却没怎么赚到钱,甚至越卖越亏。
Token 到底是门什么生意?它真的好做吗?
什么叫 "卖 Token"?
先给不熟悉的朋友说人话。
Token(词元),就是大模型处理信息的基本单位。你向 AI 提一个问题,它理解、再生成回答,都要消耗 Token。这个说法之所以火,是因为英伟达 CEO 黄仁勋在 GTC 2026 上抛了个概念:未来的数据中心不再是存文件的仓库,而是 "生产 Token 的工厂"。
打个比方:算力是产能,Token 是产品。过去一家企业想自己搭 AI 客服,得买服务器、部署模型、养技术团队;现在它可以直接买模型推理服务,按实际调用量付费,背后那些服务器怎么跑,它不用管。这就把用 AI 的门槛打下来了,尤其中小公司受益明显。
据中金公司测算,在自建算力、Token 能按理想价格卖出去的前提下,Token 工厂理论上的毛利率能到 60%。
但理论和现实之间,隔着一道价格战。

谁在抢这门生意?
国内想分这块蛋糕的,大概分三类。
第一类是阿里云、火山引擎、百度智能云这类云厂商,也是当下的主导者。它们手里有云基础设施、有自研大模型,客户还多。按弗若斯特沙利文的数据,2025 年词元年吞吐量排前三的是火山引擎、阿里云、百度智能云,三家合计份额高达 87%;排名第四的硅基流动,只有 1.5%。 这是个典型的 "大厂说了算" 的市场。
对大厂来说,卖 Token 本身未必赚钱。它们可以把 Token 和云服务器、存储、数据库打包卖 —— 就算 Token 业务不挣钱,只要客户被拴在自己云上,后续云服务的钱有的是。
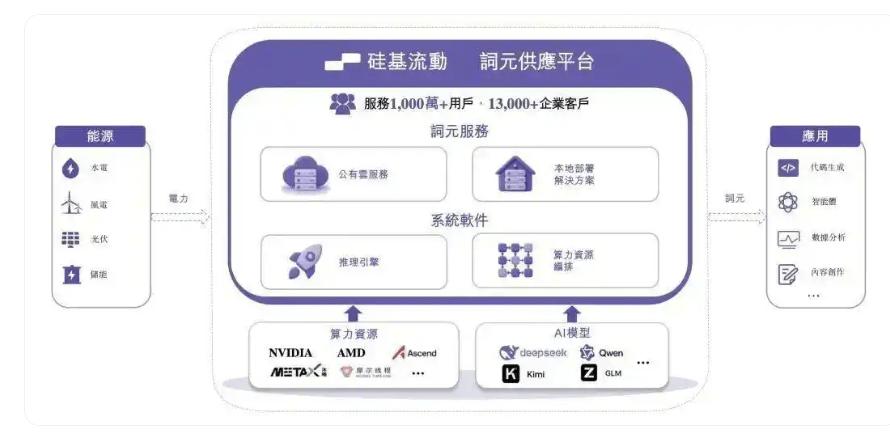
第二类是无问芯穹、硅基流动这类创业公司。它们不自研大模型,专做模型部署、推理加速、算力调度,解决的是 "怎么让不同模型在不同芯片上跑得更快、更便宜"。向上租算力,优化完按 Token 用量卖给客户,中间赚差价。
第三类是从传统算力生意延伸过来的,九章云极就是代表。它过去主要帮客户建智算中心,2026 年上半年才开始把计算集群和第三方大模型封装成标准 API,按 Token 用量收费 —— 对这类公司来说,Token 更像是机房建好后的一种新卖法,反正服务器空转也在烧折旧和电费,不如多接点零散需求。
问题在于,这三类玩家的家底差太多了。一级市场一位投资人的判断很直白:大厂攥着模型、算力和客户,独立推理服务商有机会,但空间不够宽。 一旦效率差距被追平,大厂和开源框架一发力,创业公司的护城河就很浅。
最扎心的账:卖得越多,亏得越多
Token 卖得多,公司就一定赚得多吗?看看已经递表的两家,答案让人冷静。
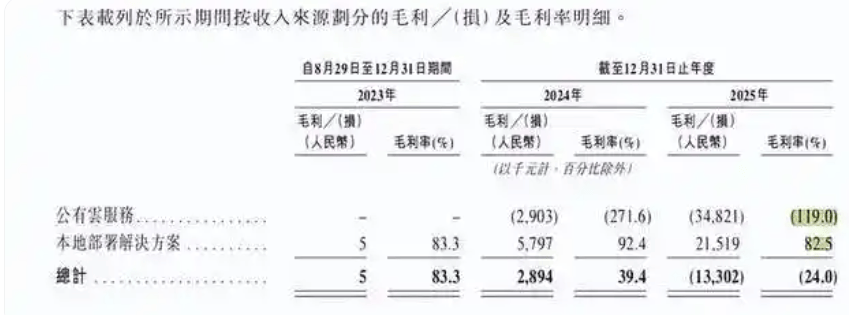
先看把 Token 当主营的硅基流动。2025 年公司收入 5533 万元,同比暴增 653.2%,但毛利率从 2024 年的 39.4% 直接掉到 - 24%,全年净亏损约 3.45 亿元。 收入涨了 6 倍多,毛利却成了负数 —— 这在生意场上,是个危险信号。

拆开看更有意思。它最接近 "Token 工厂" 模式的公有云业务,2025 年收入 2926.1 万元,占总收入 52.9%,毛利率竟然是 - 119%—— 做一单亏一单。而传统的本地部署项目,毛利率反而高达 82.5%。也就是说,越是主打 "按 Token 计费" 的新业务,越是亏得厉害;越是老派的项目制,越赚钱。 同时,它算力资源成本占销售成本的 86.9%—— 钱基本都给 GPU 和电力打工了。
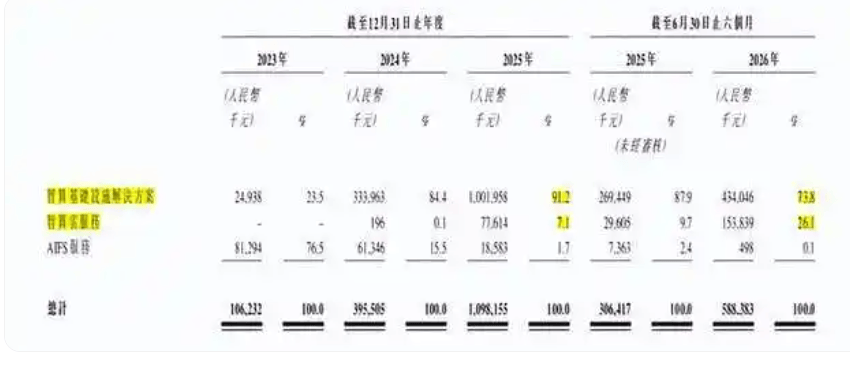
再看九章云极。2023 到 2025 年,总收入从 1.06 亿元冲到 10.98 亿元,看着猛。但拆开看,2025 年超过九成收入还是来自帮客户建智算基础设施的解决方案,真正的智算云服务只占 7.1%。 到 2026 年上半年,云服务占比升到 26.1%,可主力依然是 "卖机房",而不是 "卖 Token"。
一句话:这些排队上市的公司,讲的是 Token 的新故事,兜里装的多半还是老生意。
为什么这钱这么难赚?
道理不复杂。
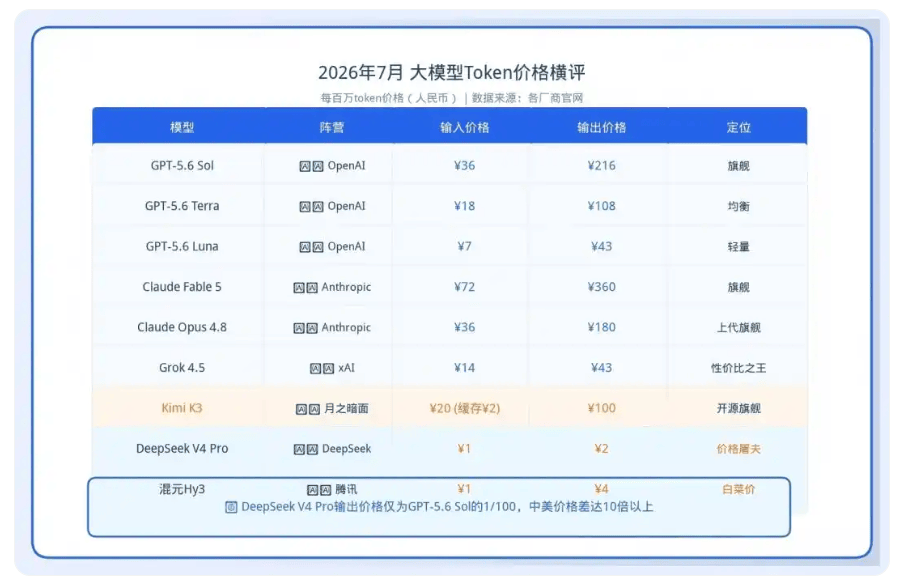
一是价格在打。近半年,DeepSeek、Qwen 等不少国产模型的低价版本降价明显,API 分销渠道的利润空间被越挤越薄。虽然调用量在涨 —— 有渠道商说,最近半年 Token API 销售额接近翻倍,一个培训客户的月采购就从 3 万涨到了 5 万 —— 但卖得多不等于赚得多。
二是成本不跟你讲道理。GPU 采购或租赁、芯片折旧、电力、运维,这些钱花出去就是花出去了。客户调用量涨得再快,只要 Token 售价下跌的速度,超过单位成本下降的速度,利润还是被挤。 服务器一旦开机,就算没人用,折旧和电费也照样跑;只有把算力利用率拉满,才能把固定成本摊到更多 Token 上。
当然,低价不是唯一的筹码。多位渠道商提到,大客户其实更看重服务稳不稳定,以及能不能用一个接口同时调用多家模型、省得重复接入。这意味着,除了便宜,稳定性、模型选择和服务能力,也是客户愿意持续付费的理由。
结语
从卖算力到卖 Token,变的是计费方式,没变的是底下那一堆真金白银的算力投入。
需求爆发确实给这门生意打开了空间,理论 60% 的毛利率也诱人。但现在的现实是:调用量两年涨了 1000 倍,硅基流动的毛利率却打到了 - 24%。 资本市场现在给这些公司的估值,很多时候是靠 "愿景" 在撑。
接下来 Token 工厂们要回答的问题只有一个:不断涌进来的调用需求,最后能在自己的账上,留下多少真利润? 在答案被财报证明之前,"卖 Token" 更像一个性感的故事,而不是一门已经算得过来的好生意。
(声明:本文数据来源于公开统计数据及公开媒体报道整理,不构成投资或消费建议。)


