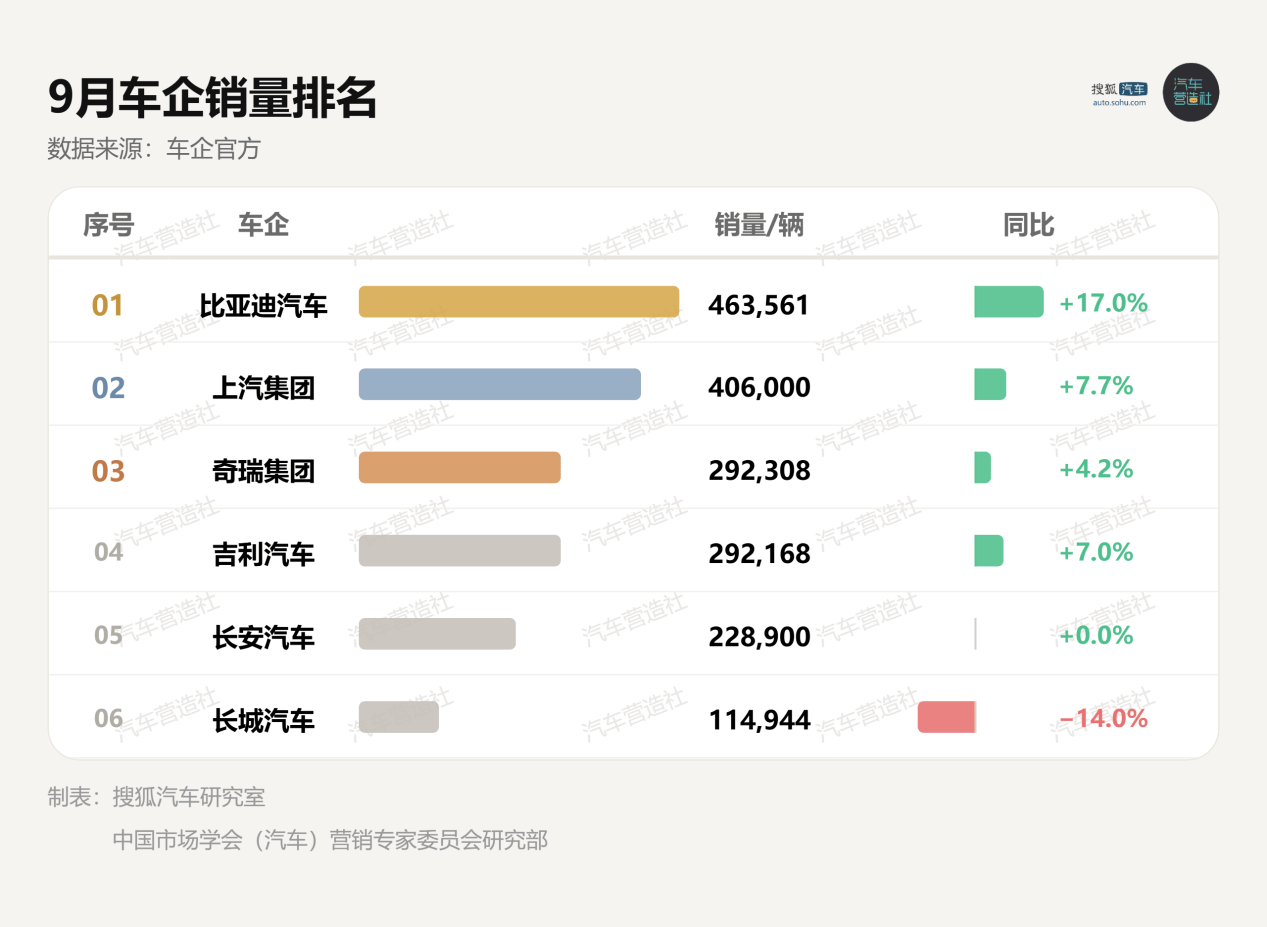
2026 年 9 月的 “金九” 车市成绩陆续揭晓。对于传统车企各大集团来说,海外出口已经成为左右销量排名最重要的因素。比亚迪以 46.4 万辆继续大幅领先,出口同比大涨 153.9%,出口占比已经接近四成;上汽紧随其后交出 40.6 万辆,单月新能源销量 22.5 万辆刷新历史纪录,集团内部自主品牌销量占比已经超过七成;吉利、奇瑞两家的月销都快要摸到 30 万辆关口,其中奇瑞单月出口 20.8 万辆,再度刷新国内车企单月出口纪录,海外销量贡献超过七成;长安这边,启源、深蓝两大新能源品牌在 9 月先后跨过累计 100 万辆的里程碑,双双向上增长;唯独长城汽车只卖出 11.5 万辆,是头部传统车企里面唯一出现同比下滑的企业。即便长城海外销量占比已经超过五成,依旧难以抵消哈弗、坦克、WEY 几个国内主力车型板块的销售压力。
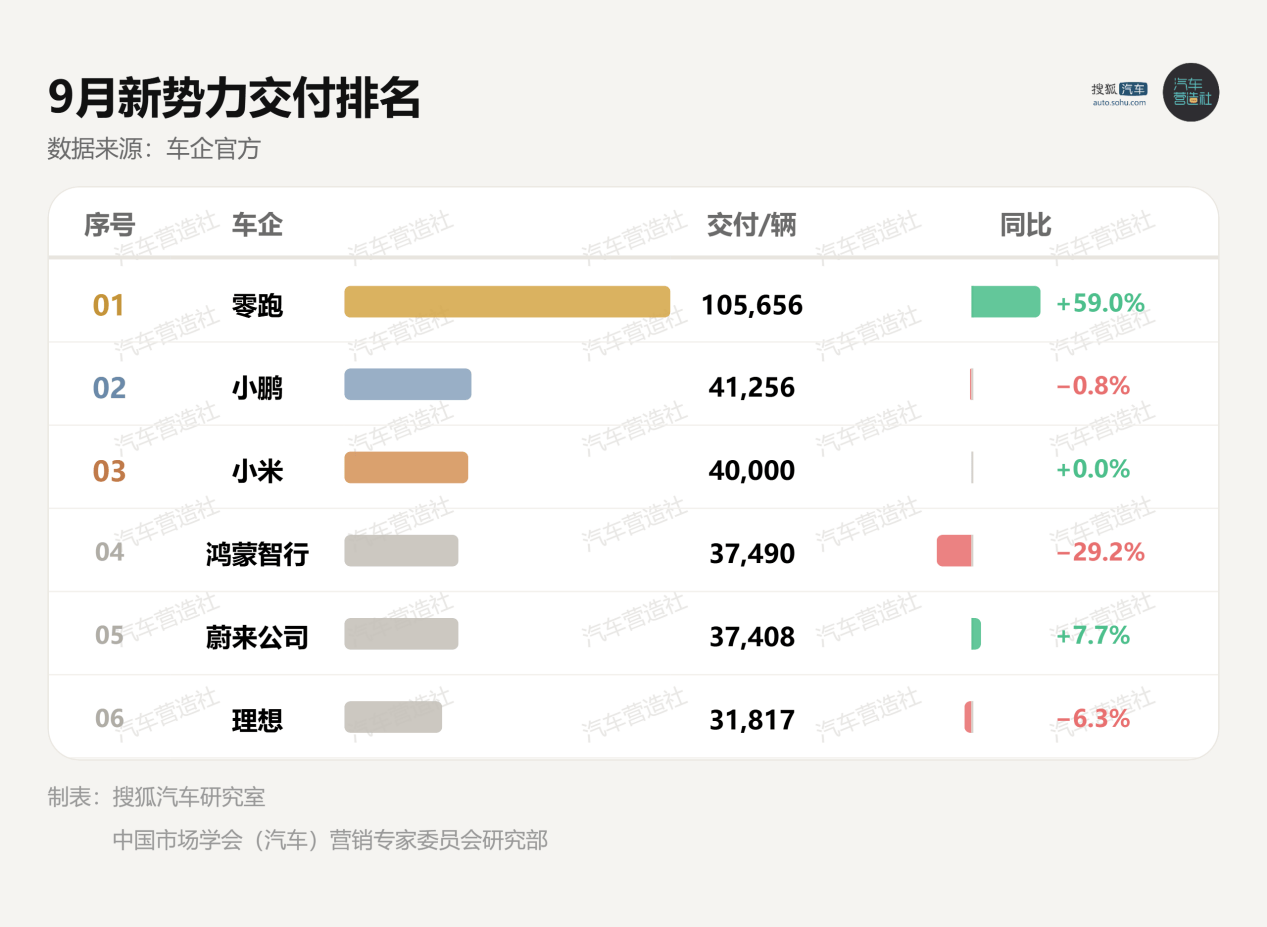
反观造车新势力,市场格局呈现十分鲜明的状态:一边是零跑独自站稳十万以上销量的 “孤峰”,另一边是多家品牌集中在 3‑4 万区间的 “高原”。零跑以 10.6 万辆继续拉开差距,已经连续三个月守住 10 万辆以上档位;小鹏、小米携手站上 4 万辆的台阶;鸿蒙智行与蔚来卡在 3.7 万辆,两家的销量咬得很紧;理想仅仅交出 3.2 万辆,落到新势力队伍的最后一名,也是新势力当中唯一同比下滑的品牌。
出口成为行业共同增长引擎,仅长城逆势承压
梳理 9 月各大汽车集团的数据不难发现,海外市场已经成为头部车企最重要的增长来源。比亚迪出口 18 万辆,同比暴涨 153.9%;上汽海外销售 15 万辆,同比上涨 49.1%;奇瑞单月出口 20.8 万辆再创新高;吉利出口 10.7 万辆,同比猛增 162%;长安海外交付 9.6 万辆,海外销量已经连续 7 个月走高。在国内大盘增速放缓的环境之下,海外业务跑得越快,车企整体的销量排位就越占优势。
长城汽车却成为这一轮行情当中的特例。虽然它的海外销量占比超过五成,欧拉品牌更是取得 79% 的同比增幅,但集团整体销量依旧同比下滑 14%。哈弗、坦克、WEY 三大主力产品线集体遇冷,产品处在更新换代周期带来阶段性压力,让长城成为头部车企当中为数不多逆势下行的企业。
比亚迪 9 月整体销量 46.4 万辆,同比上涨 17%、环比提升 5.3%,继续保持断层领跑。细分车型当中纯电车型 27.3 万辆,同比增长 33.2%;插混车型 18.4 万辆,纯电占比接近六成。海外乘用车加上皮卡合计出口 18 万辆,增幅高达 153.9%,出口占总销量将近四成。1‑9 月累计销量 313.2 万辆,同比小幅回落 3.9%。不过随着近几个月单月销量持续回暖,可以看出比亚迪已经走出年初调整的影响,海外业务正在扛起增长大旗。
从旗下各个子品牌来看,海洋网 9 月销售 39.5 万辆,同比上涨 11%,持续稳固主流新能源市场;方程豹继续释放势能,单月销量 4.3 万辆,同比增长 79%;腾势销量 1.8 万辆,同比上涨 46.7%,站稳 30 万以上的高端新能源赛道;仰望 9 月销售 389 辆,同比下滑 48.9%,该品牌现阶段仍处于调整阶段。
上汽集团 9 月整车销量 40.6 万辆,前三季度累计 314.7 万辆,依旧位居国内车企销量榜首。新能源板块表现亮眼,当月 22.5 万辆的新能源销量创下历史新高,同比增长 18.7%;海外销售 15 万辆,同比上涨 49.1%。
上汽旗下自主品牌已经成为集团核心力量,9 月自主品牌销量 30.4 万辆,同比小幅上涨 3.3%,连续九个月保持同比正增长,占集团整体销量 73.2%。分业务板块,上汽乘用车 9 月销售 10.7 万辆,同比上涨 14.5%;上汽大通 3.2 万辆,增幅 52.3%;上汽通用五菱单月 14.3 万辆,华境 S 连续 5 个月稳步上量,累计交付已经达到 3.1 万辆;智己汽车 1‑9 月累计销售 6 万辆,同比上涨 40.1%;MG 在欧洲市场势头强劲,前 9 个月累计销量突破 28 万辆,同比增长 23%,继续坐稳中国品牌欧洲销量第一的位置。
奇瑞集团 9 月整体销量 29.2 万辆,同比上涨 4.2%;前三季度累计 220.7 万辆,同比增长 9.9%。出口再度突破 20 万大关,刷新中国车企单月出口纪录;新能源当月销量 13.3 万辆,同比上涨 45.6%,连续六个月月销破 10 万,同样刷新自身新能源单月最高成绩。海外销量占集团总销量已经超过七成,奇瑞依旧是国内车企当中对海外市场依赖程度最高的厂商。
吉利汽车 9 月销量 29.2 万辆,创下年内新高,实现连续 7 个月同、环比双双走高,同比上涨 7%,环比上涨 8%。新能源销量 19.1 万辆,也刷新单月历史,其中纯电 12.5 万辆,插混 6.6 万辆;出口 10.7 万辆,同比激增 162%,已经连续四个月出口十万台以上;新能源出口 7.4 万辆,同比暴涨 403%,占到全部出口量的 69%。1‑9 月累计销量 223.5 万辆,改写历年同期记录。极氪继续保持强势,银河稳步放量,领克的新能源占比持续抬升,国内销售、海外出口、新能源转型三条战线同时发力,吉利整体增长态势十分均衡。
长安汽车 9 月交付 22.9 万辆;海外交付 9.6 万辆;新能源整体交付 11.3 万辆。长安启源全球交付 4.7 万辆,连续两个月维持 4.5 万台以上,单月创新高,品牌累计销量正式跨过 100 万辆。深蓝 9 月销量 3 万辆,环比小幅上涨 5.3%;9 月 28 日,深蓝迎来第 100 万台整车下线,品牌发展迈入新台阶。阿维塔当月交付 8183 辆,同比下滑 25.8%,不过已经连续三个月环比改善。依靠启源负责走量、深蓝持续上规模、阿维塔冲击高端的布局,长安正在从单纯的国内市场转向海内外双线发展。
长城汽车 9 月销量 11.5 万辆,同比下滑约 14%;前九个月累计 92 万辆,同比微降 0.3%。整体承压之下依旧存在局部亮点:海外销量 6 万辆,占当月总销量 52.2%,海外业务起到稳定大盘的压舱石效果;1‑9 月海外累计 47.6 万辆;9 月新能源销量 4.2 万辆,前三季度新能源累计 26.2 万辆。分品牌看,欧拉销量 1.1 万辆,同比大涨 79%,是集团内部增速最好的板块;皮卡业务 1.5 万辆,同比上涨 16%,走势稳健。反观哈弗、坦克、WEY,分别同比下滑 19%、29%、37%,主力产品线正处在产品迭代的阵痛期。
新势力座次重新洗牌:小米小鹏站上 4 万,理想陷入增长困境
9 月造车新势力市场最大的看点不再是第一名,而是第二梯队之间的位次变动。零跑依旧是唯一站稳 10 万以上销量的选手,交出 10.6 万辆。小鹏与小米成为本轮最大变量,两家同时站上 4 万台关口。小鹏单月交付超过 4.1 万台,创下今年最好成绩,排名从 8 月的第三名上升到第二;小米交付突破 4 万台,环比大涨三成以上,排在第三位。
鸿蒙智行掉到第四位,当月交付 3.7 万辆,同比接近三成的下滑,下行趋势还没有止住。蔚来同样交出 3.7 万台,保持正向增长;其中萤火虫车型刷新自身交付记录,蔚来主品牌增幅达到 55.3%,是这个档位当中发挥最稳的一家。理想只拿到 3.2 万台,同比下滑 6.3%,环比回落 15.6%;8 月短暂反弹过后再度回落。4 万辆已经成为新势力第二梯队的一道新门槛,理想暂时难以跨越。各家位次此消彼长,也说明新势力的竞争格局远远没有尘埃落定。
零跑 9 月交付 10.6 万辆,同比增长 59%,连续三个月月销破十万。在国内新能源品牌当中稳居前三,放在全球新能源市场也跻身前四。全球化业务提速,2026 年前 9 个月海外累计出口已经超过 15 万台,提前完成全年海外目标;截至 9 月底,零跑全球累计交付突破 180 万台。
小鹏汽车 9 月交付超 4.1 万辆,创下今年月度新高;同比小幅回落 0.8%,环比上涨 5.5%,排名实现向上反超。
小米汽车 9 月交付超过 4 万台,销量基本持平去年同期,位列新势力第三,环比增幅超过三成。
鸿蒙智行 9 月交付 3.7 万辆,同比下滑接近三成,排名由 8 月的第二名下滑至第四名,下行压力显现。
蔚来 9 月交付 3.7 万辆,同比增长 7.7%。细分来看蔚来主品牌交付 2.1 万辆,同比大涨 55.3%;乐道交付 8763 辆,同比下降 42.5%;萤火虫 7327 辆,创下该车型交付新高,同比上涨 26.9%。前三季度蔚来整体累计交付 30 万辆,同比增长 49.2%,旗下三大品牌前三季度交付全部创下历史最好成绩。
理想汽车 9 月交付 3.2 万辆,同比下滑 6.3%,环比下降 15.6%。继 8 月短暂回暖之后再度回落,连续数月在头部新势力阵营当中落后于零跑、小鹏、鸿蒙智行。
文/乐乐,图源/搜狐汽车
出品/中创财经